

Hiện nay, vay thế chấp bằng quyền sử dụng đất là một trong những hình thức vay vốn phổ biến nhất tại các ngân hàng. Khi thực hiện thủ tục thế chấp sổ đỏ để vay tiền, nhiều người thường đặt câu hỏi: Vay thế chấp ngân hàng có giữ sổ đỏ không? ngân hàng giữ bản chính hay chỉ giữ bản sao, người vay có được sử dụng sổ đỏ trong thời gian thế chấp hay không?
Đây là vấn đề rất quan trọng bởi sổ đỏ là giấy tờ pháp lý chứng minh quyền sử dụng đất và thường là tài sản có giá trị lớn của mỗi gia đình. Việc hiểu rõ quy định pháp luật sẽ giúp người dân yên tâm hơn khi thực hiện giao dịch vay vốn cũng như bảo vệ quyền lợi hợp pháp của mình.
Trong bài viết dưới đây, Công Ty Luật TNHH RB Law sẽ phân tích chi tiết quy định pháp luật về thế chấp quyền sử dụng đất, việc quản lý sổ đỏ sau khi thế chấp và những lưu ý quan trọng khi vay vốn ngân hàng.
Sổ đỏ là gì?
Sổ đỏ là cách gọi quen thuộc của người dân đối với Giấy chứng nhận quyền sử dụng đất hoặc Giấy chứng nhận quyền sử dụng đất, quyền sở hữu tài sản gắn liền với đất.
Đây là văn bản do cơ quan nhà nước có thẩm quyền cấp nhằm xác nhận:
- Quyền sử dụng đất hợp pháp;
- Quyền sở hữu nhà ở;
- Quyền sở hữu công trình xây dựng;
- Các quyền tài sản khác gắn liền với đất.
Sổ đỏ là căn cứ quan trọng để thực hiện nhiều giao dịch như:
- Chuyển nhượng;
- Tặng cho;
- Thừa kế;
- Góp vốn;
- Thế chấp vay vốn.
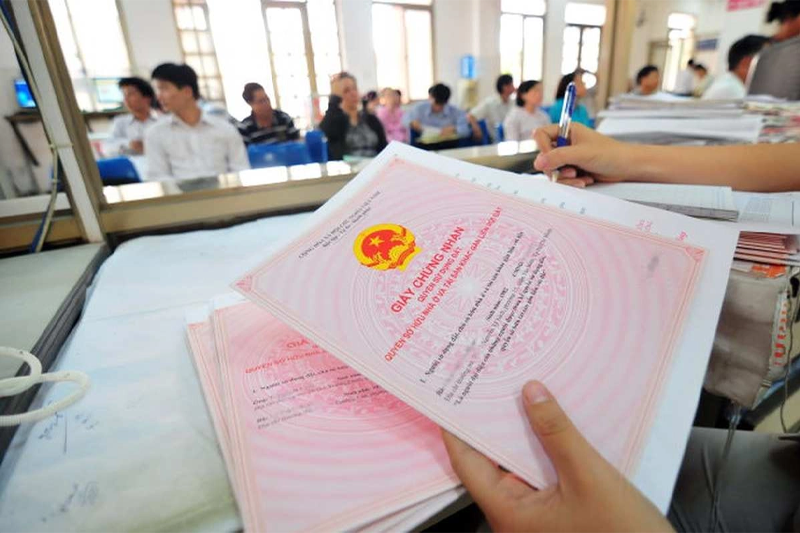
Thế chấp sổ đỏ là gì?
Thực chất, khi vay vốn ngân hàng, người dân không thế chấp “cuốn sổ đỏ” mà thế chấp quyền sử dụng đất được ghi nhận trong sổ đỏ.
Theo đó:
- Người vay vẫn là người sử dụng đất hợp pháp;
- Ngân hàng là bên nhận thế chấp;
- Quyền sử dụng đất được dùng làm tài sản bảo đảm cho nghĩa vụ trả nợ.
Nếu người vay không thực hiện nghĩa vụ trả nợ theo hợp đồng tín dụng thì ngân hàng có quyền xử lý tài sản bảo đảm theo quy định pháp luật.
Vay thế chấp ngân hàng có giữ sổ đỏ không?
Câu trả lời là có trong hầu hết các trường hợp
Trên thực tế, sau khi hoàn tất thủ tục thế chấp, ngân hàng thường giữ bản gốc Giấy chứng nhận quyền sử dụng đất trong suốt thời gian khoản vay còn hiệu lực.
Việc giữ sổ đỏ nhằm:
- Quản lý tài sản bảo đảm;
- Hạn chế việc chủ sở hữu tự ý chuyển nhượng;
- Tránh phát sinh giao dịch trái quy định;
- Bảo vệ quyền lợi của tổ chức tín dụng.
Do đó, nếu bạn vay thế chấp bằng quyền sử dụng đất thì thông thường ngân hàng sẽ lưu giữ bản chính sổ đỏ cho đến khi khoản vay được tất toán.
Vì sao ngân hàng giữ sổ đỏ?
Bảo đảm quyền lợi của ngân hàng
Khi cho vay, ngân hàng phải kiểm soát tài sản bảo đảm để giảm thiểu rủi ro tín dụng.
Nếu người vay giữ bản chính sổ đỏ, có thể phát sinh các rủi ro như:
- Cố tình chuyển nhượng tài sản;
- Mang đi thực hiện giao dịch khác;
- Giả mạo hồ sơ;
- Tạo tranh chấp về quyền sử dụng đất.
Hỗ trợ xử lý tài sản khi phát sinh nợ xấu
Trong trường hợp người vay không trả được nợ, ngân hàng cần có đầy đủ hồ sơ pháp lý để thực hiện các thủ tục xử lý tài sản theo quy định.
Phù hợp với quy trình quản lý tín dụng
Đây là thông lệ được áp dụng tại hầu hết các ngân hàng và tổ chức tín dụng hiện nay.
Ngân hàng giữ sổ đỏ có nghĩa là mất quyền sử dụng đất không?
Hoàn toàn không
Đây là hiểu lầm khá phổ biến.
Mặc dù ngân hàng giữ bản chính sổ đỏ nhưng:
- Người vay vẫn là chủ sử dụng đất hợp pháp;
- Vẫn có quyền sử dụng đất theo đúng mục đích;
- Vẫn được sinh sống, canh tác hoặc khai thác tài sản trên đất.
Ngân hàng chỉ nắm giữ giấy tờ gốc và quyền xử lý tài sản trong trường hợp người vay vi phạm nghĩa vụ trả nợ.
Sau khi thế chấp, thông tin tài sản được ghi nhận như thế nào?
Sau khi ký hợp đồng thế chấp, các bên sẽ thực hiện thủ tục đăng ký biện pháp bảo đảm theo quy định.
Thông tin thế chấp sẽ được cập nhật trên hệ thống đăng ký đất đai.
Điều này giúp:
- Công khai tình trạng pháp lý của tài sản;
- Ngăn chặn giao dịch trái pháp luật;
- Bảo vệ quyền lợi của ngân hàng và bên thứ ba.
Người vay có được mượn sổ đỏ từ ngân hàng không?
Trong một số trường hợp đặc biệt, người vay có thể đề nghị ngân hàng hỗ trợ cung cấp hoặc cho mượn sổ đỏ để thực hiện một số thủ tục cần thiết.
Ví dụ:
- Xin giấy phép xây dựng;
- Hoàn thiện hồ sơ hành chính;
- Bổ sung hồ sơ pháp lý theo yêu cầu cơ quan nhà nước.
Tuy nhiên:
- Phải được ngân hàng chấp thuận;
- Có biên bản bàn giao hoặc xác nhận cụ thể;
- Thời gian sử dụng thường bị giới hạn.
Mỗi ngân hàng sẽ có quy định nội bộ riêng đối với vấn đề này.
Khi nào ngân hàng trả lại sổ đỏ?
Sau khi tất toán khoản vay
Khi khách hàng hoàn thành đầy đủ nghĩa vụ:
- Trả gốc;
- Trả lãi;
- Thanh toán các khoản phí liên quan (nếu có);
Ngân hàng sẽ thực hiện thủ tục giải chấp và trả lại bản chính sổ đỏ cho khách hàng.
Sau khi xóa đăng ký thế chấp
Người vay cần thực hiện thủ tục:
- Xóa đăng ký biện pháp bảo đảm;
- Hoàn tất hồ sơ giải chấp.
Sau đó tài sản sẽ trở về trạng thái bình thường và không còn bị ràng buộc bởi khoản vay.
Hồ sơ thế chấp sổ đỏ vay ngân hàng
Thông thường gồm:
Hồ sơ cá nhân
- Căn cước công dân;
- Giấy xác nhận cư trú;
- Giấy đăng ký kết hôn hoặc xác nhận tình trạng hôn nhân.
Hồ sơ tài sản
- Giấy chứng nhận quyền sử dụng đất;
- Hồ sơ kỹ thuật thửa đất;
- Giấy tờ liên quan đến tài sản gắn liền với đất.
Hồ sơ chứng minh tài chính
- Hợp đồng lao động;
- Sao kê lương;
- Giấy phép kinh doanh;
- Báo cáo tài chính.
Hồ sơ mục đích sử dụng vốn
Ngân hàng sẽ đánh giá tính hợp pháp và khả năng sử dụng vốn hiệu quả.
Những lưu ý quan trọng khi thế chấp sổ đỏ
Đọc kỹ hợp đồng tín dụng
Người vay cần xem xét:
- Lãi suất;
- Thời hạn vay;
- Điều kiện xử lý tài sản;
- Phí phạt chậm trả.
Kiểm tra điều khoản thế chấp
Nắm rõ:
- Quyền và nghĩa vụ của các bên;
- Trách nhiệm khi vi phạm hợp đồng.
Lưu giữ hồ sơ giao dịch
Nên giữ:
- Bản sao sổ đỏ;
- Hợp đồng tín dụng;
- Hợp đồng thế chấp;
- Biên nhận liên quan.
Tính toán khả năng trả nợ
Tránh vay vượt quá khả năng tài chính dẫn đến nguy cơ mất tài sản.
Những trường hợp có thể mất đất khi vay thế chấp
Mặc dù ngân hàng giữ sổ đỏ không đồng nghĩa với việc mất đất, nhưng người vay vẫn có thể đối mặt với nguy cơ bị xử lý tài sản nếu:
Không trả nợ đúng hạn
Vi phạm nghĩa vụ thanh toán kéo dài.
Cố tình vi phạm hợp đồng
Ví dụ:
- Cung cấp thông tin sai lệch;
- Sử dụng vốn sai mục đích;
- Tẩu tán tài sản.
Khoản vay chuyển thành nợ xấu
Ngân hàng có quyền xử lý tài sản bảo đảm theo quy định pháp luật.
Vai trò của luật sư khi thế chấp quyền sử dụng đất
Luật sư có thể hỗ trợ:
- Kiểm tra tính pháp lý của tài sản;
- Rà soát hợp đồng tín dụng;
- Tư vấn điều khoản thế chấp;
- Hỗ trợ giải quyết tranh chấp;
- Bảo vệ quyền lợi khách hàng trong quá trình vay vốn.
Đây là giải pháp cần thiết đối với các khoản vay có giá trị lớn.
Câu trả lời cho câu hỏi Vay thế chấp ngân hàng có giữ sổ đỏ không? là có trong phần lớn các trường hợp. Việc ngân hàng giữ bản chính sổ đỏ là biện pháp nhằm bảo đảm an toàn cho khoản vay và bảo vệ quyền lợi của tổ chức tín dụng. Tuy nhiên, điều này không làm mất quyền sử dụng đất của người vay.
Để hạn chế rủi ro pháp lý khi thế chấp quyền sử dụng đất, người dân cần tìm hiểu kỹ các điều khoản hợp đồng, đánh giá khả năng tài chính và tham khảo ý kiến chuyên gia trước khi ký kết giao dịch.
Công Ty Luật TNHH RB Law với đội ngũ luật sư giàu kinh nghiệm luôn sẵn sàng tư vấn các vấn đề pháp lý về đất đai, thế chấp quyền sử dụng đất, giao dịch bảo đảm và hỗ trợ khách hàng thực hiện các thủ tục vay vốn ngân hàng một cách an toàn, hiệu quả và đúng quy định pháp luật.


